Казахстан остается крупнейшим авиационным рынком Центральной Азии: на страну приходится почти половина всех пассажирских перевозок региона. Однако наиболее быстрорастущие сегменты уже формируются за пределами республики. Узбекистан втрое увеличил пассажирские перевозки относительно 2019 года и контролирует около 67% грузовых авиаперевозок национальных авиакомпаний региона. Такие данные приводит Евразийский банк развития (ЕАБР) в новом аналитическом исследовании авиационного рынка, передает Avianews.kz.
Авиационный рынок центрально-азиатской пятерки переживает один из наиболее интенсивных периодов роста. Так, в 2025 году авиакомпании Казахстана, Узбекистана, Кыргызстана, Таджикистана и Туркменистана перевезли 31,7 млн пассажиров. Это почти вдвое больше допандемийного уровня. За 2015–2025 годы доступная провозная способность флота воздушных судов региона увеличивалась в среднем на 7,7% ежегодно — почти втрое быстрее мирового авиационного рынка.
Казахстан остается крупнейшим рынком пассажирской авиации региона и обладает наиболее разветвленной аэропортовой сетью региона. В 2025 году на Казахстан пришлось 48,7% всех пассажирских авиаперевозок Центральной Азии. Узбекистан занимает уже 35% рынка, Туркменистан — 7%, Кыргызстан — 5,6%, Таджикистан — 3,7%.
Объем перевезенных пассажиров авиакомпаниями стран Центральной Азии, млн чел.
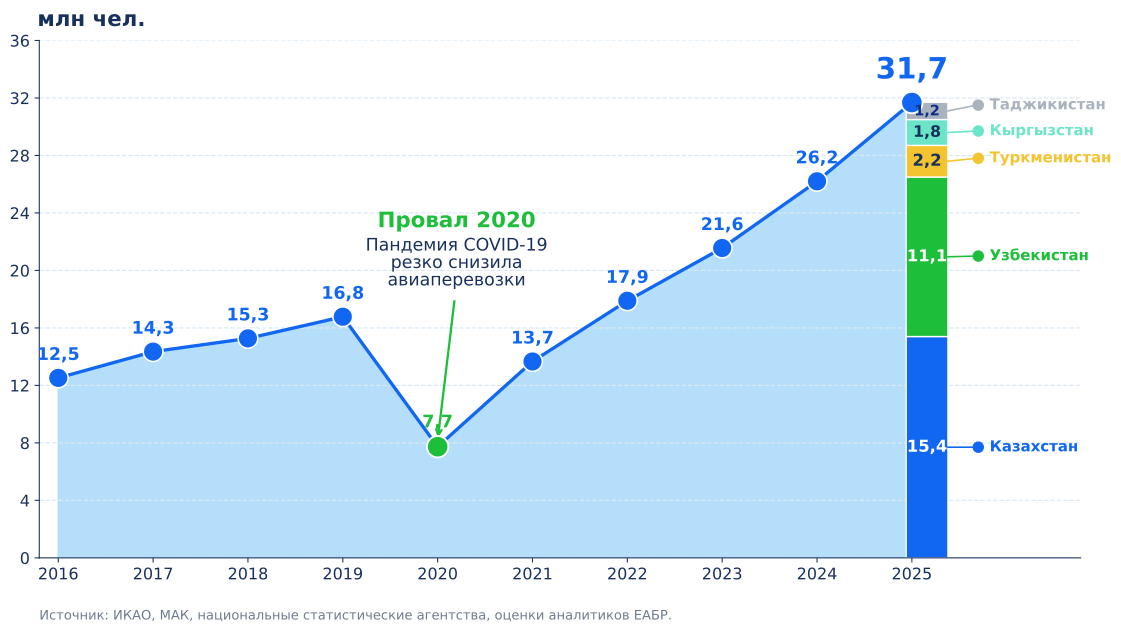
Однако динамика соседнего Узбекистана значительно выше. По сравнению с предпандемийным пиком 2019 года его рынок пассажирских авиаперевозок вырос втрое и достиг 11,1 млн человек.
Еще один показатель потенциала рынка — авиационная подвижность населения. За десять лет количество пассажиро-километров на одного жителя Казахстана увеличилось в 2,4 раза. В Узбекистане — в 3,4 раза.
Наиболее впечатляющая динамика наблюдается в грузовой авиации. Объем перевозок грузов на регулярных и нерегулярных, внутренних и международных авиалиниях Центральной Азии за 2023–2025 годы увеличился более чем в четыре раза — до 335,7 тыс. тонн. В прошлом году на Узбекистан пришлось около 67% всех грузовых авиаперевозок, выполненных национальными авиакомпаниями пяти государств Центральной Азии.
Объем грузов, перевезенных авиакомпаниями стран Центральной Азии, тыс. тонн
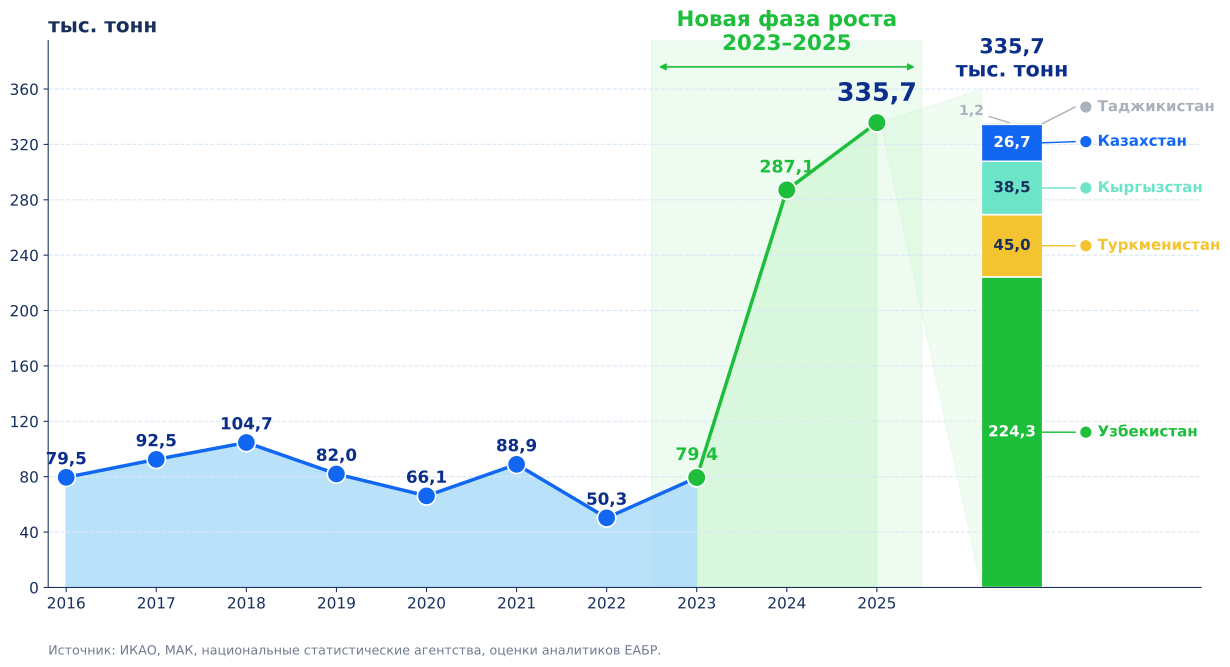
ЕАБР связывает стремительный рост с появлением новых грузовых авиакомпаний, расширением их флота, развитием прямого транзита между третьими странами, электронной коммерцией и изменением географии воздушных грузопотоков в Евразии.
Расширение перевозок сопровождается крупными инвестициями в инфраструктуру. Накопленные прямые иностранные инвестиции в авиатранспортный сектор Центральной Азии ЕАБР оценивает примерно в $1,4 млрд. До 2035 года в регионе реализуются либо планируются 12 крупных проектов развития аэропортов общей стоимостью $5,1 млрд.
В исследовании отмечаются три главных вызова перед гражданской авиацией региона:
- Слабые внутрирегиональные авиасвязи, ограниченное число пар городов Центральной Азии связано авиасообщением.
- Ограниченное применение режима «открытого неба» лишь в нескольких странах Центральной Азии, доступ на рынок, строго регламентированный межправительственными двусторонними соглашениями о воздушном сообщении, заключенными в 1990-х годах, отсутствие регионального соглашения.
- Темпы модернизации авиатранспортной инфраструктуры не успевает за ростом пассажирского и грузового авиатрафика.
Аналитики ЕАБР видят точки роста для рынка в развитии нескольких сегментов: аэропорты и наземные услуги; грузовые авиаперевозки и транзит; туризм; внутрирегиональные авиаперевозки и цифровизация.